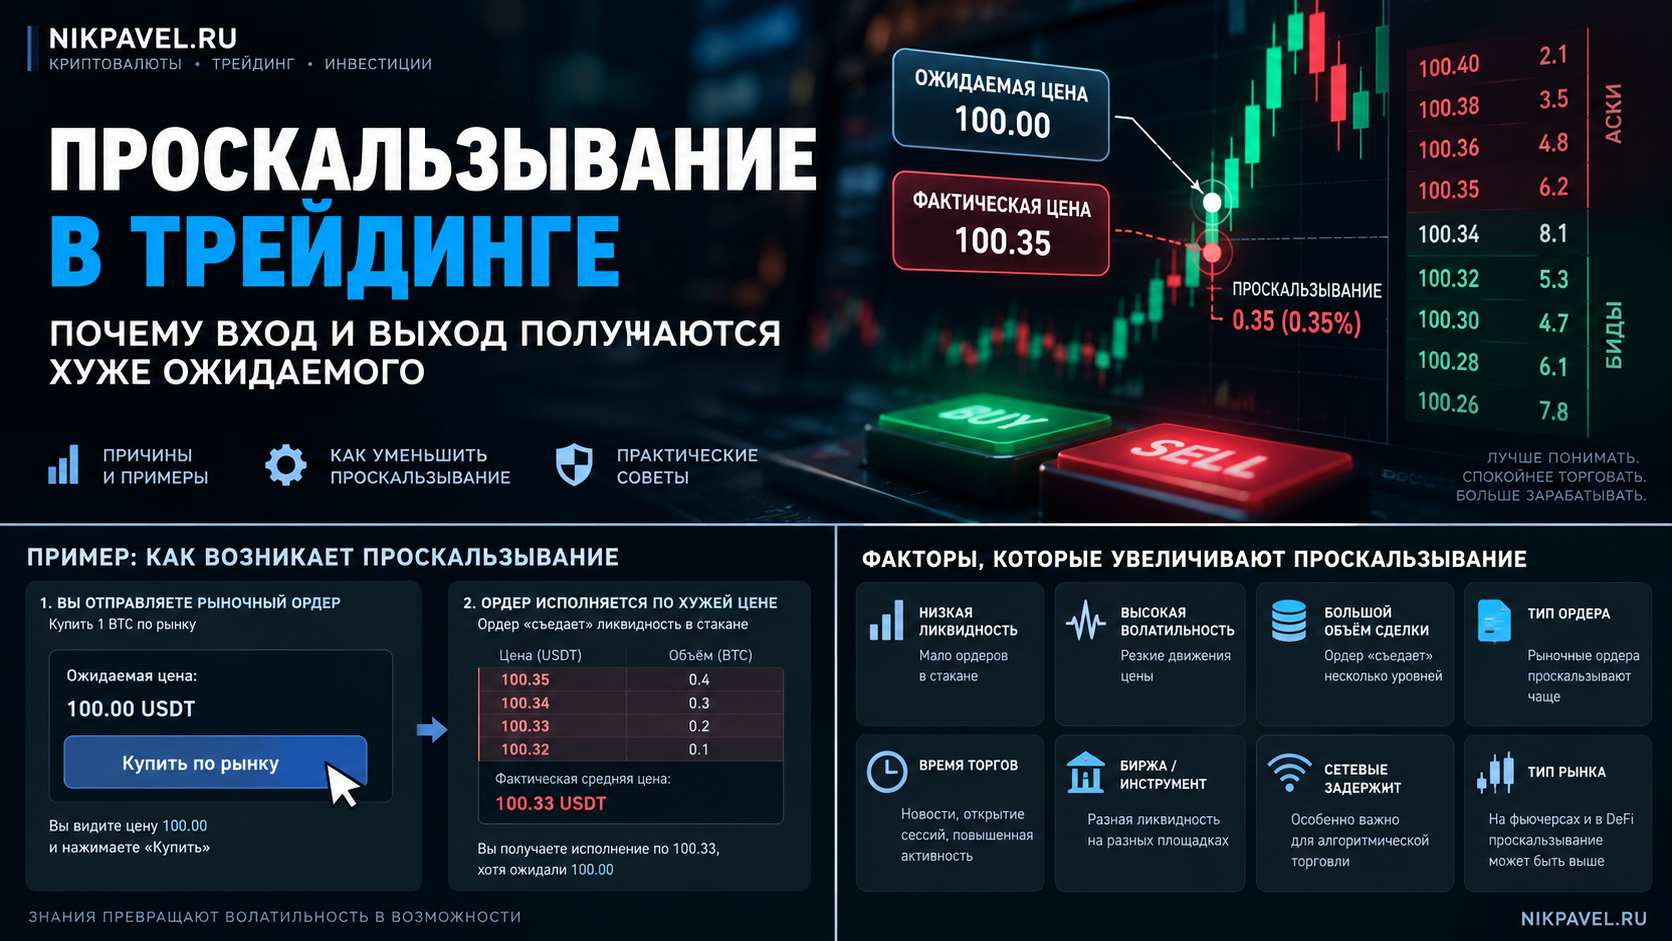
Проскальзывание в трейдинге — это разница между ценой, по которой трейдер ожидает исполнение сделки, и ценой, по которой ордер фактически исполняется. Если вы нажимаете «Купить» по рынку при цене 100,00, а средняя цена исполнения получается 100,35, эти 0,35 и есть пример отрицательного проскальзывания.
Чаще всего slippage замечают на быстрых движениях, в малоликвидных инструментах и при крупных рыночных ордерах. Для скальпера эта мелочь особенно неприятна: когда плановая прибыль составляет доли процента, несколько лишних базисных пунктов на входе и выходе способны съесть значительную часть математического ожидания.
Отдельно стоит различать slippage, спред и комиссию: это разные источники потерь на исполнении.
- Что такое проскальзывание простыми словами
- Проскальзывание и спред — не одно и то же
- Почему возникает проскальзывание
- 1. Недостаточная ликвидность
- 2. Большой размер позиции
- 3. Высокая волатильность
- 4. Рыночный тип ордера
- 5. Задержка инфраструктуры
- Положительное и отрицательное проскальзывание
- Пример проскальзывания на рыночном ордере
- Почему проскальзывание особенно важно в скальпинге
- Проскальзывание стоп-лосса
- Как уменьшить проскальзывание
- Выбирать ликвидные инструменты
- Использовать лимитные ордера там, где это подходит стратегии
- Не увеличивать объём быстрее ликвидности
- Избегать исполнения в хаотичные моменты
- Измерять фактическое исполнение
- Как посчитать проскальзывание
- Можно ли полностью убрать slippage
- Типичные ошибки
- Практический чек-лист перед рыночным ордером
- FAQ
- Что такое проскальзывание в трейдинге?
- Почему рыночный ордер исполняется дороже?
- Лимитный ордер устраняет проскальзывание?
- Какое проскальзывание считается нормальным?
- Вывод
Что такое проскальзывание простыми словами
Цена на графике — не обещание того, что любой объём можно немедленно купить или продать именно по ней. В стакане возле рынка стоит ограниченный объём лимитных заявок. Если встречного объёма на лучшей цене недостаточно, рыночный ордер продолжает исполняться по следующим уровням.
Поэтому важна не только последняя цена, а средняя цена фактического исполнения всего объёма.
Например:
- лучший ask: 100,00;
- на нём доступно только 20 единиц;
- вы отправляете рыночную покупку на 100 единиц;
- оставшиеся 80 единиц исполняются по 100,05, 100,10, 100,20 и выше;
- средняя цена всей покупки оказывается 100,12.
На экране вы увидели 100,00, но получить весь объём по этой цене было физически невозможно.

Проскальзывание и спред — не одно и то же
Спред — это разница между лучшей ценой покупки и лучшей ценой продажи в стакане. Проскальзывание — это ухудшение или изменение фактической цены относительно ожидаемой при исполнении.
| Понятие | Что показывает | Когда возникает |
|---|---|---|
| Спред | Разницу между best bid и best ask | Существует постоянно, пока цены покупки и продажи различаются |
| Проскальзывание | Разницу между ожидаемой и фактической ценой исполнения | Во время исполнения ордера |
| Комиссия | Плату бирже за сделку | После или в момент исполнения по тарифу площадки |
Для реального результата сделки нужно учитывать все три элемента. Именно поэтому в коротких стратегиях «вход почти идеально по графику» ещё не означает хорошее исполнение.
Почему возникает проскальзывание
1. Недостаточная ликвидность
Если возле текущей цены мало встречных заявок, даже небольшой рыночный ордер проходит несколько уровней стакана. Чем меньше глубина, тем сильнее средняя цена отличается от первого котируемого уровня.
Базовая логика ликвидности разобрана отдельно в статье «Ликвидность в трейдинге».
2. Большой размер позиции
Один и тот же рынок может почти не проскальзывать на сделке в $100 и заметно проскальзывать на сделке в $50 000. Причина проста: больший объём требует больше встречной ликвидности.
Поэтому размер позиции влияет не только на риск по стопу, но и на качество исполнения.
3. Высокая волатильность
Во время резкого импульса котировки меняются быстрее, чем пользователь успевает оценить цену на экране. Пока ордер доходит до matching engine и исполняется, лучшие уровни могут уже исчезнуть.
Особенно часто это проявляется на новостях, сильных пробоях, ликвидационных каскадах и малоликвидных альткоинах.
4. Рыночный тип ордера
Market order приоритетно ищет немедленное исполнение, а не конкретную цену. То есть вы соглашаетесь брать доступную встречную ликвидность до тех пор, пока не будет исполнен нужный объём.
Лимитный ордер работает иначе: он ограничивает допустимую цену, но не гарантирует, что сделка вообще состоится.
5. Задержка инфраструктуры
На очень быстрых стратегиях имеют значение задержка терминала, сеть, API, нагрузка биржи и время между сигналом и отправкой ордера. Для ручной торговли миллисекунды редко являются главным фактором, но при алгоритмической торговле они уже способны влиять на результат.
Положительное и отрицательное проскальзывание
Проскальзывание не всегда обязательно ухудшает результат. Теоретически фактическая цена может оказаться и лучше ожидаемой.
- Для покупки отрицательное проскальзывание: купили дороже, чем ожидали.
- Для покупки положительное: купили дешевле.
- Для продажи отрицательное: продали дешевле ожидаемой цены.
- Для продажи положительное: продали дороже.
На практике трейдер больше замечает именно отрицательные случаи, потому что они напрямую уменьшают плановую прибыль или увеличивают убыток.
Пример проскальзывания на рыночном ордере
Допустим, на экране BTC торгуется около 28 500 USDT. Вы отправляете рыночную покупку. В момент клика в стакане уже недостаточно объёма по первой цене, а рынок ускоряется вверх.
Часть ордера исполняется около 28 500, следующая часть — 28 515, затем 28 530. В итоге средняя фактическая цена может оказаться, например, 28 532.
Разница в 32 USDT на 1 BTC выглядит небольшой относительно стоимости актива, но для короткого скальперского сетапа она может оказаться существенной.

Почему проскальзывание особенно важно в скальпинге
Представим стратегию со средней целью 0,30%. Если на входе потеряно 0,05%, на выходе ещё 0,05%, плюс комиссия, то значительная часть теоретической прибыли исчезает ещё до оценки качества сигнала.
Именно поэтому скальперу недостаточно считать только win rate. Нужно знать:
- среднюю комиссию;
- средний spread;
- среднее проскальзывание входа;
- среднее проскальзывание выхода;
- результат после всех торговых расходов.
Для понимания исполнения полезно смотреть стакан и ленту сделок, а общая логика коротких сделок разобрана в материале про скальпинг криптовалют.
Проскальзывание стоп-лосса
Уровень Stop Loss не обязательно является гарантированной ценой выхода. Если после триггера используется рыночное исполнение, позиция закрывается по доступным ценам в стакане.
На резком движении фактический выход может оказаться хуже стоп-уровня. Это особенно важно на малоликвидных инструментах и в периоды высокой волатильности.
Подробно типы стопов и расчёт позиции разобраны в статье «Стоп-лосс в трейдинге».
Как уменьшить проскальзывание
Выбирать ликвидные инструменты
Чем больше стабильного объёма возле текущей цены, тем проще исполнить позицию без прохода через много уровней стакана. Но оценивать нужно именно глубину на вашем объёме, а не только суточный объём торгов.
Использовать лимитные ордера там, где это подходит стратегии
Limit order позволяет контролировать предельную цену. Цена не станет хуже указанной, но возникает другой риск: заявка может не исполниться полностью или вообще остаться в стакане.
Это компромисс между контролем цены и вероятностью исполнения.
Не увеличивать объём быстрее ликвидности
Если стратегия хорошо работает на маленьком размере позиции, это не означает, что результат линейно масштабируется в десять раз. Перед увеличением объёма нужно смотреть, сколько уровней стакана будет затронуто.
Избегать исполнения в хаотичные моменты
Если стратегия не рассчитана на торговлю новостей, вход прямо во время резкого импульса может добавить много неконтролируемого исполнения. Иногда разумнее пропустить сделку, чем получить «правильное направление» по плохой цене.
Измерять фактическое исполнение
Главное улучшение — перестать воспринимать проскальзывание как случайную неприятность и начать записывать его.
В дневнике трейдера можно добавить поля:
- ожидаемая цена входа;
- фактическая средняя цена;
- slippage входа;
- ожидаемая цена выхода;
- фактическая цена выхода;
- slippage выхода;
- размер позиции;
- тип ордера.
Через 50–100 сделок уже можно увидеть, на каких инструментах, объёмах и ситуациях исполнение систематически ухудшается.
Как посчитать проскальзывание
Для покупки в процентах:
Проскальзывание % = (фактическая цена − ожидаемая цена) / ожидаемая цена × 100%.
Если ожидалась покупка по 100,00, а фактическая средняя цена составила 100,35:
(100,35 − 100,00) / 100,00 × 100% = 0,35%.
Для продажи направление формулы можно адаптировать так, чтобы ухудшение также записывалось положительным числом расходов.
Можно ли полностью убрать slippage
Нет. Можно уменьшать вероятность и средний размер проскальзывания, но полностью исключить его на реальном рынке невозможно.
Если использовать только лимитные заявки, исчезает гарантия исполнения. Если использовать market order, появляется ценовая неопределённость. Это обычный компромисс рыночной микроструктуры.
Типичные ошибки
- Считать последнюю цену гарантированной. Она показывает последнюю сделку, а не доступный объём для вашего ордера.
- Игнорировать глубину стакана. Особенно при увеличении позиции.
- Оценивать стратегию до комиссий и slippage. Бумажный результат может сильно отличаться от реального.
- Использовать market order без необходимости. Иногда лимитный ордер лучше соответствует задаче.
- Сравнивать исполнение на BTC и малом альткоине как одинаковое. Ликвидность и волатильность отличаются.
- Не записывать фактическую цену. Тогда невозможно понять, сколько денег реально теряется на исполнении.
Практический чек-лист перед рыночным ордером
- Какой объём доступен по лучшей цене?
- Сколько уровней стакана затронет мой размер?
- Какой текущий spread?
- Есть ли сейчас резкий импульс или новость?
- Можно ли использовать limit order?
- Учтено ли ожидаемое проскальзывание в Risk/Reward?
- Не слишком ли велик размер позиции для этого инструмента?
Эти вопросы хорошо дополняют обычный риск-менеджмент: риск сделки определяется не только линией стопа на графике, но и тем, как реально исполняется позиция.
FAQ
Что такое проскальзывание в трейдинге?
Это разница между ожидаемой ценой сделки и фактической ценой исполнения ордера.
Почему рыночный ордер исполняется дороже?
Если доступного объёма на лучшем ask недостаточно, покупка исполняется по следующим более высоким уровням. Также цена может успеть измениться во время быстрого движения.
Лимитный ордер устраняет проскальзывание?
Он ограничивает худшую допустимую цену, но не гарантирует полное исполнение. Часть заявки может остаться в стакане.
Какое проскальзывание считается нормальным?
Универсальной нормы нет. Оно зависит от инструмента, объёма, времени, типа ордера и стратегии. Полезнее измерять собственное среднее slippage и включать его в статистику системы.
Вывод
Проскальзывание — это не обязательно ошибка биржи или терминала. Чаще это обычное следствие того, что ликвидность конечна, цена движется, а исполнение происходит по реальным встречным заявкам.
Для долгосрочного инвестора несколько сотых процента могут быть почти незаметны. Для скальпера они способны определить, существует ли у стратегии положительное ожидание после реальных расходов.
Поэтому лучший подход — не пытаться «победить» slippage, а измерять его, учитывать в тестах, выбирать подходящий тип ордера и не использовать объём, который рынок не способен спокойно принять.
Материал носит образовательный характер и не является финансовой рекомендацией.


